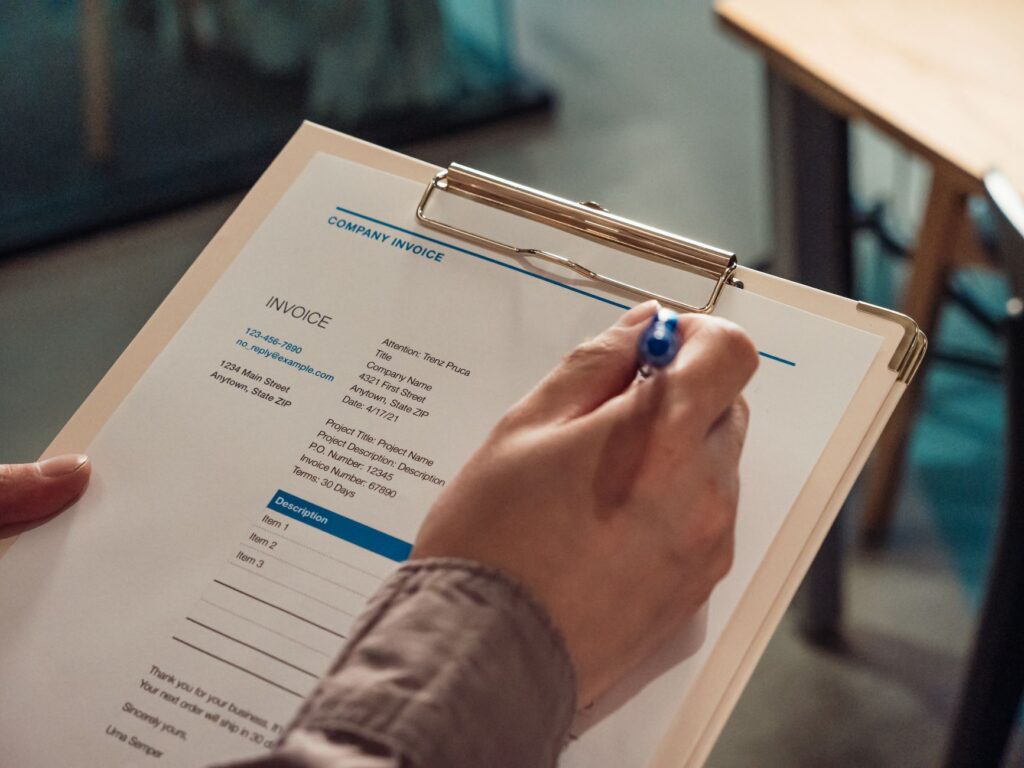
一叠待报销发票,往往要经历录入、核对、归档等步骤。AI可以参与其中,但它并不是把纸张交给模型就万事大吉。实际流程通常从扫描或上传图片开始:系统先定位票面区域,再识别发票号码、日期、金额、税额等字段,最后把结果整理成可供财务软件处理的数据。
先把票面变成结构化信息
发票图片可能存在倾斜、反光、折痕或字体模糊。识别系统会尝试校正图像,并判断不同文字属于哪个字段。与普通文字识别相比,发票处理还要理解版面关系:金额应对应金额栏,购买方信息不能误填到销售方栏。输出结果通常包含字段值及其可信程度,便于后续检查。
这里的“识别正确”不只意味着文字看起来相似。比如金额中的小数点、发票号码里的相近字符,一旦读错,就可能影响报销或记账。因此,系统往往会设置复核规则:低可信度字段进入人工队列,关键字段还可要求二次确认。
识别之后,还要与业务记录核对
字段提取完成后,系统可以把发票信息与报销单、采购订单或付款记录进行比对。常见检查包括日期是否处于允许范围、金额是否与申请单一致、同一张票是否已经提交。若企业已有规范的数据接口,识别结果可以传入现有财务流程;否则,也可能先导出表格,由人员导入或逐项确认。
比对结果不应简单等同于“合规”或“不合规”。金额不一致可能来自录入错误,也可能是分摊、折扣或业务变更造成。AI更适合指出差异位置、提供相关字段和原始票面,让经办人与财务人员判断原因,而不是仅凭一个提示自动拒绝报销。
把人工复核设计进流程
要让这类工具稳定运行,企业首先需要整理票据样本,覆盖常见版式、拍摄质量和业务类型,并定期检查识别错误。上线初期,可让系统生成结果、员工确认后再入账;随着错误类型逐步明确,再决定哪些低风险字段可以自动流转。人工修改记录也应保留,用来追踪错误发生在识别、规则匹配还是数据传递环节。
还需注意票据包含个人与交易信息。上传、存储和调用应符合组织的数据管理要求,设置必要的访问权限,并明确保留期限。若使用外部服务,应先了解数据如何处理以及是否会用于其他用途。具体安排取决于企业制度和适用要求,不能只看识别速度或演示效果。
衡量效果看整条链路
评估时,除了关注字段识别是否准确,还要观察人工复核量、重复提交拦截情况、异常处理时间,以及错误能否追溯。若识别结果很快,却频繁需要员工返工,自动化收益就有限。更稳妥的做法是先从票种相对固定、流程清楚的环节试行,再根据实际错误记录调整规则。
因此,AI处理发票的核心不是取消财务判断,而是把重复录入和初步核对交给系统,将人的注意力留给异常解释与业务确认。只有识别、规则、复核和数据保护连成一套流程,工具才可能真正融入日常工作。